Roberto Ballarin 11/06/2022
“Quella azienda secondo te è ok?”. Questa è una domanda ricorrente e normale, in cui possiamo imbatterci spesso. Le risposte ogni volta sono diverse, con riferimenti e giustificazioni che cambiano in base al settore, all’interlocutore, al prodotto, ai mercati, … Tuttavia esiste un metodo “quasi-scientifico” per dire se una azienda è ok, insomma un modo sufficientemente oggettivo, anche se poi sono ammesse altre considerazioni sempre possibili.
Partiamo dalla fine. Il metodo quasi-scientifico prevede di farsi la domanda: “Quanto vale l’azienda sul mercato?”. Capiamoci, intendiamo quale è il valore plausibile di mercato di quella azienda in quel momento? Per fare un paragone pratico, è l’equivalente di verificare il valore di mercato della nostra auto sul “Quattroruote”. Questo è oggettivo, nel senso che è scritto nero su bianco! Ma poi se decidiamo di vendere l’auto veramente potremmo trovare un acquirente disposto a pagarci di più, oppure noi potremmo essere disposti per qualche motivo a vendere a meno di quel valore. Malgrado questa constatazione, un valore oggettivo di riferimento iniziale esiste, e ci serve di aiuto anche se la cifra reale poi di compravendita risulterà diversa.
Per le aziende è uguale: hanno un Valore tipo da “Quattroruote”, un valore oggettivo di riferimento da cui partire a ragionare, ma poi le trattative hanno mille risvolti e quindi i prezzi effettivi saranno tutti da riscoprire caso per caso.
Mentre gestiamo e possediamo una azienda ha quindi senso chiedersi quanto vale sul mercato in quel momento. Ma soprattutto ha più senso chiedersi se il valore sta crescendo o calando negli anni con la nostra gestione. Il valore sarà ben calcolato se abbiamo sotto controllo 4 Leve, non una, non due, bensì tutte e quattro! Ognuna serve a completare il quadro senza distorsioni, anche se alcune sembrano essere più significative. Ovvio che ai fini di una compra-vendita a corredo ci andranno anche considerazioni di strategie, di sinergie, di propensioni al rischio, di aspettative di ritorno sugli investimenti in termini di redditività e orizzonti temporali. Tutti argomenti importantissimi in una decisione di “acquistare” o “vendere”. Ma noi ci concentreremo sul proporre un metodo di identificazione del valore di mercato più oggettivo possibile per tenerlo controllato nel tempo. Ne proporremo uno fra i tanti possibili che ci sembra particolarmente adatto nel caso delle Piccole Medie Imprese italiane.
Prima di proporre un metodo pratico per valorizzare una azienda, diamo ancora una scorsa a cosa ne può influire il prezzo finale. Il primo fattore che determina pesantemente il Prezzo di Acquisto di una azienda è la legge della domanda e dell’offerta.
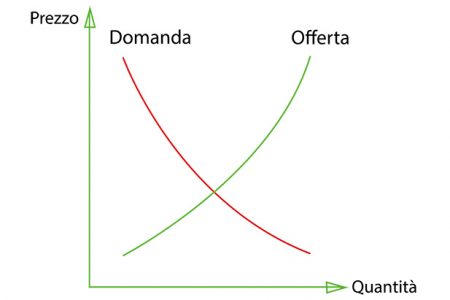
Per una azienda in quella regione geografica, di quel settore, con quella dimensione e con quel prodotto in quel momento, il mercato offrirà una certa domanda a fronte di una determinata offerta e disponibilità di aziende simili. Da come si presenta questa situazione risulterà influenzato il prezzo in modo determinante. In secondo luogo, le aziende sono valutate anche in base al loro rendimento futuro atteso, sia in termini reddituali che finanziari. Solitamente una analisi dei rendimenti passati e presenti darà indicazioni sui possibili sviluppi futuri. E’ necessario anche vedere i trend delle vendite ed eventuali problematiche di qualità in passato con i clienti. Se ci sono annate negative si cercherà di capire se hanno qualche spiegazione circoscritta e se è tutto sotto controllo per il futuro.
Il valore dell’azienda può variare anche in base a quanto essa stessa sia sostituibile per i clienti, se ci sono vantaggi competitivi reali al suo interno, se ha un portafoglio di clienti bilanciato e frazionato, se ha partner commerciali sostituibili. Una bassa dipendenza dai singoli dipendenti riduce il rischio di possibili criticità in futuro, e va prestata attenzione anche al loro turnover e quanto siano ricercati i suoi dipendenti stessi sul mercato del lavoro.
Infine ci si chiede se ci siano prospettive di crescita nel settore, se ci siano interessanti economie di scala o sinergie potenziali.
Nel valutare una azienda pesa molto anche la credibilità del venditore e della documentazione che produce per giustificare il prezzo. La percezione alta del rischio nell’operazione o dell’inaffidabilità dei dati forniti, diminuisce drasticamente il valore che si è propensi a riconoscere. Non è da trascurare neanche il caso in cui l’azienda dipenda molto dal proprietario stesso. Per un investitore, una forte dipendenza dal proprietario è un rischio che toglie valore al prezzo disposti a pagare.
Ci si chiede in definitiva come andrebbe se un giorno l’attuale proprietario non fosse più operativo nell’organizzazione con la sua esperienza e conoscenza con i clienti, con i fornitori, e con i dipendenti.
Chiariamo subito che avere il controllo dell’azienda significa soprattutto monitorare che il suo Valore sul mercato stia crescendo. Ma come si stabilisce il Valore? Questa è la prima domanda da porsi. Attenzione che non abbiamo la pretesa di identificare il valore giusto, esatto, bensì vogliamo darci una regola per ipotizzarlo con criteri più oggettivi possibile e controllabili nel tempo. Sappiamo che ci sono molti modi per stabilire il valore di mercato. E come abbiamo visto oltretutto dipende da numerosi fattori legati a diversi ambiti della vita dell’azienda, e non sempre facilmente controllabili con indicatori numerici quantificabili.
Tuttavia in questa sede proponiamo un metodo pratico come punto di partenza, che ha il vantaggio di produrre informazioni controllabili nel loro trend mese dopo mese. Nella sua semplicità ci dirà di sicuro se stiamo aumentando il valore dell’azienda o meno. Anche se poi il prezzo reale in una possibile vendita potrà risultare non esattamente quello calcolato.
Ci baseremo su 4 Leve semplici e basiche: Ebitda, Fatturato, PFN, Capex.
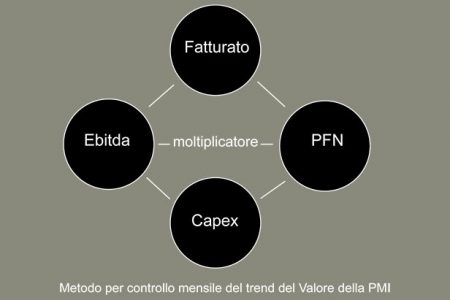
Posto che gli investimenti siano fatti regolarmente per garantire competitività sostenibile anche per il prossimo futuro, e posto che i fatturati siano in trend positivo o comunque sotto controllo, un primo valore sarà ipotizzato con la formula:
Prezzo Vendita Azienda = (Ebitda medio ultimi 3 anni x Moltiplicatore di settore) +/- PFN
dove il Moltiplicatore dipende dal settore, dalla domanda e dall’offerta in quel momento, e da altri fattori come visto in altra sede. Assumendo un plausibile Moltiplicatore in modo costante, non ci resta che controllare mese dopo mese che siano sotto controllo i Capex e i Fatturati, che l’Ebitda sia più alto possibile e che la PFN migliori nel tempo al di là di eventi straordinari slegati dalla gestione caratteristica.
Solo tenendo monitorate tutte e 4 le leve ogni mese, evitiamo il rischio di prendere lucciole per lanterne. Cioè se uno di questi indicatori andasse benissimo, se ne certifica il buon risultato solo dopo aver controllato che non sia drogato da una anomalia di uno degli altri 3. E’ questo il motivo di base che ci guida ad un numero minimo di indicatori da prendere in considerazione. Vogliamo metterci nella condizione di avere un modello semplice che ci dica se stiamo creando valore nell’azienda, ma non cosi semplice da permettere di prendere lucciole per lanterne!
Dal modello proposto si vede che il Valore del potenziale Prezzo di Vendita deriva direttamente da un calcolo in cui usiamo l’Ebitda e la PFN. Dentro la formula troviamo anche un Moltiplicatore che però in questa fase può essere considerato poco influenzabile dalle performance dell’azienda nel Breve e Medio Termine. Quindi se il Moltiplicatore ha poco senso tenere sotto controllo mensilmente, restano da controllare molto accuratamente i trend dell’Ebitda e della PFN. Si, è così che va impostato il Total Control… ma allora perché non ci fermiamo a queste due leve? Perché proponiamo anche di monitorare mensilmente i Capex e i Fatturati?
Il motivo è che se ho una PFN buona solo perché stoppiamo tutti gli investimenti nell’esercizio in corso, questo lo vediamo dai Capex che vanno a zero. Ciò è pericoloso per il futuro e discredita la PFN come positiva quantomeno in modo sospetto, forse non legata alla normale attività nella gestione caratteristica dell’azienda. Viceversa se la PFN ha trend negativo ma stiamo facendo un investimento strategico con ricadute positive per i prossimi 10 anni, vale il contrario. Cioè anche se va peggio la cosa non ci preoccupa se, tolto l’effetto dell’investimento strategico, vedessimo che sarebbe stata positiva sotto l’influsso della gestione caratteristica a regime. Quindi la PFN va letta con un occhio anche ai Capex. Tuttavia nel lungo termine deve essere in ogni caso con trend positivo.
Perché tenere monitorato anche i Fatturati? Non basta l’Ebitda che è calcolato a sua volta a partire proprio dai fatturati? No, non basta l’Ebitda. Questo potrebbe andare bene perché ho fatto una forte attività di riduzione dei costi pur a fronte di minor fatturato: è comunque un campanello di allarme che ci invita a capire cosa sta succedendo con il nostro prodotto e i nostri clienti là fuori! Oppure il fatturato sta crescendo senza aumentare l’Ebitda, e allora mi preoccupo che i costi siano alti o la politica di prezzo troppo aggressiva. In definitiva L’Ebitda rappresenta l’obiettivo che è strettamente connesso a Fatturati e Costi. Definiti due (tra Ebitda-Fatturato-Costi) il terzo non scappa. Quindi ecco perché teniamo monitorati due leve (Ebitda e Fatturati) e non una (solo Ebitda) o tutte 3 (…anche i Costi che comunque restano sotto controllo come differenza tra Fatturato e Ebitda).
Il Fatturato poi ha una sua importanza al di là dei numeri. Dice molto della visibilità che ha il nostro marchio nel mercato, il grado di apprezzamento. Ci permette un primo raffronto con la concorrenza, dà una prima valutazione sulla bontà della rete di vendita e sull’immagine, sulle iniziative di marketing, e cosi via. Tutte queste valutazioni contribuiscono pesantemente alla definizione delle aspettative future in termini di potenziale crescita del business.
In sintesi:
Ebitda = Fatturato – CV – CF
dove:
CV = Costi Variabile = Costi Materiali Diretti + Costi di Manodopera Diretta + Conti Lavoro = DM + DL + CL
Fatturato – CV = MC = Margine di Contribuzione
CF = Costi Fissi di periodo legati alla gestione caratteristica (esclusi gli ammortamenti, costi finanziari e costi per gestioni straordinarie)
L’Ebitda è un termometro diretto della Gestione Caratteristica del business in cui opera l’azienda. E’ fondamentale che il primo Margine MC tra Fatturato e Costi Variabili sia il più alto possibile. E’ indicatore della salute del business e dell’azienda stessa, e del suo potenziale reale al di là degli utili dopo le tasse, che risentono degli ammortamenti, degli aspetti di gestione finanziaria e straordinaria… e altro.
I Costi Fissi alti possono spiegare bassi utili o basso Ebitda, ma potrebbero essere non critici se hanno margini di riduzione senza ledere le potenzialità dell’azienda. In questo senso potrebbero essere visti da un potenziale acquirente come una area di miglioramento con alte probabilità di successo.
Approssimativamente l’Ebitda rappresenta quanto valore lordo crea l’azienda ad ogni esercizio: servono Ebitda percentuali a 2 cifre per parlare di buoni risultati, viceversa c’è del lavoro da fare o sui Prezzi di Vendita, o sui Costi Variabili, o sui Costi Fissi. Tuttavia trovarsi con un Ebitda elevato ma dovuto alla massima riduzione negli ultimi esercizi dei Costi Fissi potrebbe essere un segnale ambiguo. Aver ridotto all’osso la struttura (esempio l’R&D) e le spese di marketing potrebbe essere un boomerang per il prossimo futuro, anche se al momento si beneficiano delle inerzie provenienti dal passato.
Per alzare il Valore dell’azienda abbiamo visto che di sicuro va alzato l’Ebitda. Questo può aumentare per due effetti: aumento del Fatturato a pari Margini di Contribuzione (uso l’effetto leva di MC), oppure a pari Fatturato aumentando i Margini, cioè la differenza tra Prezzi e Costi (aumento l’effetto leva stesso MC). Del primo effetto ne parleremo in altro paragrafo, mentre qui approfondiamo il secondo effetto.
Se consideriamo di migliorare l’Ebitda intervenendo sui Prezzi e sui Costi, abbiamo 3 strade che possono essere percorse anche simultaneamente, non è detto che una escluda l’altra. La prima è aumentare i Prezzi a pari Costo Variabile del prodotto: questo può essere fatto con una diversa Price Policy, in parte, ma soprattutto aumentando la percezione di valore del prodotto da parte del cliente. E’ una delle cose più difficili ma più importanti da perseguire perché è ciò che crea veramente valore per tutti in modo sostenibile e duraturo. Un’altra opzione è ridurre i Costi Variabili. Mantenendo lo standard del prodotto invariato si vuole perseguire maggiori efficienze in produzione e assiemaggio (riduzione Direct Labor Cost DL), oppure maggiori saving negli acquisti dei componenti e delle materie prime (riduzione Direct Material Cost DM e Conti Lavoro). Lo scopo primo, a livello Operation, è aumentare la forbice tra prezzo di vendita e costo di produzione diretto. In seconda battuta vanno tenuti sotto controllo i Costi Generali di struttura e fabbrica, i cosidetti Costi Fissi. Sicuramente meno alti sono e meglio è. Tuttavia il vero problema è soprattutto quando si paga più di quello che è giusto, ovvero quando si spende male comprando beni e servizi non necessari. Questo è il controllo più importante da fare sui Costi Fissi. Infatti bisogna stare attenti di non tagliare attività che indirettamente poi portino ad aumenti dei Costi Diretti. Per esempio potremmo tagliare i costi delle manutenzioni generali, ma cosi poi gli operai si troveranno a lavorare con efficienze dirette più basse per inadeguatezza dei mezzi produttivi utilizzati. Da evitare!
Il Fatturato di solito è il primo numero mensile in assoluto che si va a guardare. E’ anche l’indicatore più facile ed intuitivo che troviamo sia in ambito di Contabilità Generale che di Controllo di Gestione (o Contabilità Analitica). Spesso tra Imprenditori ci si domanda: “Come sta andando?”. E la prima risposta è del tipo: “Questo mese è andato bene, abbiamo fatto il fatturato più alto degli ultimi due anni…”. Il Fatturato va inteso da vendite legate alla gestione caratteristica, cioè pulito da vendite spot di macchinari, beni immobili, terreni. Non vanno considerate anche vendite di brevetti, progetti o altri asset legati più ad una gestione straordinaria, che accadono una tantum. In questo modo il Fatturato diviene termometro della attività commerciale reale sul mercato di riferimento.
Se letto correttamente ci dice molto sulla bontà del Prodotto, della nostra Price Policy, sulle capacità del personale addetto alle vendite, sulla rete distributiva e sulla efficacia delle azioni di marketing. Fornisce anche forti indicazioni sul servizio fornito all’azienda (qualità, tempi di consegna, affidabilità nelle risposte…), sulla tipologia dei clienti principali, sulla visibilità e percezione del brand.
Come va letto? Ci sono delle modalità ben precise per trasformare un dato numerico in informazione sul grado di salute delle vendite. Non è sufficiente verificare che il dato sia in crescita. E non è detto che sia un segnale negativo se il dato è in calo. Facciamo l’esempio che per un crollo dei costi delle materie prime tutti nel nostro settore calano i prezzi del 3% per mantenere correttamente costanti i margini. Diciamo che facciamo altrettanto anche noi ed il nostro fatturato vediamo che registra un calo del 2%. E’ chiaro che a fronte di una riduzione di fatturato noi vediamo un aumento delle vendite in termini di quantità senza ledere tra l’altro la marginalità assoluta. Oppure ipotizziamo che dobbiamo aumentare i prezzi del 10% tutto in un colpo per fattori di macroeconomia indipendenti dal nostro settore specifico. Se nel periodo successivo registriamo un incremento del fatturato solo del 6% significa che stiamo perdendo un buon 4% sulle quantità reali.
Ancora: se ci raffrontiamo con la media dei concorrenti il dato è ancora più significativo. Infatti se io cresco del 12%, prima di festeggiare dovrei chiedermi cosa stanno facendo gli altri. Il giudizio sulla bontà delle mie vendite cambia molto se gli altri stanno crescendo in media a pari periodo del 5% o del 20%! Bisogna contestualizzare, fare confronti mele con mele. Significa anche comparare al nostro interno lo stesso mese su due anni in successione, oppure gli stessi progressivi. Significa fare giusti confronti rispetto ai migliori concorrenti a pari prodotto e con simile mercato, e così via.
Vediamo come può essere calcolata in una definizione comune:
+ disponibilità liquide: CC +cash
+ titoli + azioni
+ crediti finanziari correnti
– debiti bancari correnti
– finanziamenti, mutui
– debiti per leasing e finanziamenti correnti
= POSIZIONE FINANZIARIA NETTA
Ci sono altre versioni poi che hanno delle variazioni sul tema, ma nella sostanza la PFN fornisce la temperatura della situazione finanziaria dell’azienda fotografata in un determinato momento. A noi più che il valore esatto o il criterio più giusto, preme che venga valutata sempre con la stessa regola e ci ritorni informazioni esatte sul suo reale trend periodo dopo periodo. La domanda brutale che ci poniamo è: stiamo creando cassa?
Occhio però che la PFN va letta con attenzione. Va capito se e quanto risenta di attività di finanziamento di investimenti in corso, oppure per avvii di nuovi prodotti o mercati. Infatti non è corretto dare giudizi negativi quando la PFN scende in 3 mesi se in quel periodo abbiamo finanziato l’acquisto di un nuovo importante macchinario che permette di ridurre drasticamente il costo del lavoro nel reparto montaggio. Va altresì tenuto conto se nel periodo controllato ci sono state distribuzioni di dividendi ai soci. Oppure se si è appena acquisita una nuova azienda che prima era concorrente. Una volta scorporate le attività straordinarie, va verificato se col passare dei mesi la PFN migliora: se è cosi, si dice che l’azienda sta “generando cassa” ed è un ottimo segnale. Viceversa bisogna preoccuparsi ed analizzare più a fondo con l’ausilio del Conto Economico e dello Stato Patrimoniale.
Abbiamo visto che per definire una prima stima del prezzo di vendita la PFN entra algebricamente nella formula assieme all’Ebitda e al moltiplicatore. In pratica se l’azienda vale 10ML derivanti dall’Ebitda medio degli ultimi 3 anni con un moltiplicatore 6, ma ha una PFN pari a -4ML, allora il prezzo di partenza diventa 10ML-4ML=6ML .
I Capex (contrazione di CAPital EXpenditure, ovvero le spese in conto capitale) sono le spese affrontate per l’acquisto di beni a capitale, non configurabili come voci di costo di esercizio. Un’azienda sana tiene un ritmo di investimenti oscillante tra un minimo e un massimo nel tempo, secondo i budget annui definiti. Deve essere comunque diverso da zero, bisogna tenere fatti degli investimenti per rimanere al passo se non altro dei concorrenti. Altrimenti non si sta seminando per il futuro e quando ci si accorgerà di avere un raccolto magro, potrebbe essere tardi per intervenire. Azzerare i Capex solo per massimizzare la PFN è una operazione estrema e border line per spuntare un prezzo più alto in una trattativa di vendita, ma è anche una mossa pericolosa per la posizione competitiva dell’azienda un domani. E’ un elevato rischio nascosto dietro meccanismi di forte inerzie che impediranno in futuro interventi accelerati all’ultimo momento quando ormai sarà tardi. Mentre si tiene controllato ogni mese l’andamento dell’Ebitda e della PFN, è doveroso guardare anche alla continuità fisiologica degli investimenti nel miglioramento del processo, nell’aumento della capacità produttiva, nello sviluppo di nuovi prodotti, nelle infrastrutture di supporto gestionale e nell’innovazione tecnologica in genere disponibile sul mercato. Tutto questo deve continuare ad esserci nella vita normale dell’azienda in ogni periodo.
Se si decide di vendere una azienda, per massimizzare il prezzo possono essere fatte delle forzature ad hoc non ortodosse (e non consigliabili) nei 3 anni precedenti la vendita. Per esempio dai costi generali possono essere tagliate tutte le spese di cui non ci si aspetta un ritorno a breve (esempio: fiere, sviluppo prodotti particolarmente innovativi, adeguamento software di disegno 3D, ..). Questo non è bene per il futuro dell’azienda a medio lungo. Oppure come già detto si azzerano gli investimenti in nuove attrezzature e macchinari. Questi comportamenti sono poco raccomandabili. Distorgono la realtà dei fatti ed espongono l’azienda a rischi di perdita di competitività futura. Quando si analizza una azienda per la sua potenziale acquisizione, va capito se ci sono in atto comportamenti come questi da parte del board. Se vengono effettivamente rilevati, ne esce indebolita l’immagine dell’imprenditore proprietario compromettendo talvolta il prosieguo della trattativa. Viceversa, se risulta tutto nella norma, si rafforza la fiducia sulla condotta dell’imprenditore con aumento della credibilità dei dati e documenti prodotti.
E-mail: info@competitionsrl.it
Sede legale: Via degli Olivi 6/A, 31033 Castelfranco Veneto (TV)
Sede operativa: Via Trieste 17, 30027 San Donà di Piave (VE)
Telefono: +39 3381437655
P. IVA: 04971220266
Sito web realizzato da PRM Web Design