Roberto Ballarin 16/04/2022
Nessuno discute su quanto l’obiettivo di Ridurre i Costi di produzione fa andare meglio le cose. Come dire: nessuno discute che un’auto con un motore più potente va più veloce. E invece nella realtà non è sempre cosi!
Prova a guidare sul bagnato con un’auto da 340 CV, con la trazione posteriore e con gomme logore. Poi prova con un’auto da 180 CV meno potente ma a trazione integrale, con 4 gomme nuove e ben scolpite per la pioggia intensa. Capirai da solo la differenza. Dobbiamo andare più forte, ma dobbiamo stare in strada! Accelerando non dobbiamo far slittare le ruote se vogliamo scaricare la potenza. Altrimenti è solo scena! Serve avere il Controllo della situazione, serve aderenza sul terreno e informazioni tempestive dal cruscotto (numero giri, inserimento anti-spin, attivazione ABS di frenata, temperatura esterna, velocità….). Senza il Controllo della situazione sulla strada, avere potenza in più non serve. Anzi, a volte peggiora tutto aumentando pure i rischi!
Come visto nel caso di un’auto, a volte capita qualcosa di analogo quando si vuole intervenire sulla Riduzione dei Costi Variabili nelle nostre Produzioni. [Per inciso, precisiamo che rimandiamo ad un’altra sede la discussione sui Costi Fissi, mentre qui ci focalizzeremo sui Costi Diretti Variabili in Produzione (CV). In pratica trattiamo tutti i costi che maturano proporzionalmente ai volumi prodotti].
Tornando a noi, l’affermazione è che in assenza di un sistema di Controllo e Monitoraggio Continuo sull’andamento dei Costi Variabili (CV) in reparto, si corre il rischio di illudersi che stiamo migliorando. Capita così soprattutto nelle situazioni in cui il lavoro non è organizzato con Cicli chiari (fasi documentate), in cui i Tempi Assegnati non ci sono e la rilevazione delle Efficienze di periodo è inesistente. Oppure, passando all’area degli acquisti, ci mancano le Distinte Basi e un sistema di monitoraggio dei Costi Effettivi rispetto i Costi Standard definiti come riferimento di partenza. Puntare a conoscere il Costo è una parte del problema, forse la meno difficile in prima battuta. La vera sfida è mettere a regime un Controllo Continuo nel tempo dei Costi attraverso Indicatori che lavorano sulle Distinte e sui Cicli ben aggiornati. Serve passare ad un uso metodico del Controllo di Gestione con cadenza mensile (o diversa in base alle esigenze alla dimensione aziendale).
Tipicamente in circostanze di assenza delle Distinte Base e dei Cicli di lavorazione, non si conosce il Costo del Prodotto Standard. Non solo: neanche il Costo Effettivo può essere misurato con ragionevole correttezza a consuntivo. Mancano i riferimenti per misurare se stiamo andando meglio o peggio del previsto per ogni componente di costo stesso. Sicuramente c’è una conoscenza generale delle incidenze dei costi a livello di Conto Economico, ma senza possibilità di discernerne le varie componenti per analizzare dove intervenire o dove siamo ben performanti. In questo contesto, solo un Prezzo di vendita del nostro prodotto particolarmente alto può far sembrare che tutto vada bene. In caso contrario, per capire dove e quanto intervenire diventa difficilissimo. Insomma, se c’è grasso che cola siamo tutti contenti lo stesso, altrimenti è dura e non si sa da che parte prenderla.
Serve iniziare col definire mediante una Distinta Base e i Cicli di Lavorazione quale sia il Costo Standard del Prodotto. In pratica, come sono state progettate le specifiche del prodotto finito in termini funzionali e di design, così vanno tecnicamente documentati anche i componenti e le materie prime necessarie alla sua realizzazione. Stessa cosa per le Fasi di lavoro con i Tempi Uomo e Tempi Macchina Assegnati. La componentistica e le materie prime dovranno essere valorizzati con Costi Standard definiti a fronte dello storico e/o delle aspettative di azioni programmate su fornitori. Mentre i Cicli saranno valorizzati semplicemente assegnando i Costi orari medi ai Tempi Assegnati.
A questo punto avremo un Costo Standard acquisibile come riferimento base: serve per fare tutte le considerazioni e verifiche sulla marginalità teorica dati i prezzi netti di vendita sul mercato. Ma serve anche come “zero” per controllare l’andamento della produzione e degli acquisti. Infatti la storia sul campo non sempre corrisponde alla teoria: bisogna implementare degli strumenti che ci permettano di misurare a consuntivo i valori effettivi che andranno contabilizzati poi sul Conto Economico come costi reali!
Supponiamo di avere per un Prodotto i seguenti dati:
Costo Standard di acquisto componenti a Distinta (Direct Material) = DM(std)=80
Costo di Manodopera prevista a Ciclo (Direct Labor) = DL(ciclo)=20
Costo Variabile Standard = CV(std)= DM(std) + DL(ciclo)= 80+20 = 100
Prezzo di vendita del Prodotto sul mercato = P = 150
Margine di Contribuzione Variabile atteso = MCV = (P-CV) / P = (150-100) / 150 = 33%
Tuttavia se poi a consuntivo vedo che di fatto pago tutti i componenti a distinta il 15% in più dello standard (cioè l’80 previsto a standard diventa un 92 effettivo) e se la produzione è inefficiente del 15% (cioè il 20 diventa un effettivo 23), i valori effettivi del margine diventeranno:
MCV(eff) = (150-115) / 150 = 23% (nuovo valore effettivo di marginalità)
Si vede che la Marginalità Effettiva (23%) è più bassa di quella Attesa da progetto (33%) di 10 punti percentuali. Ma vedo anche quanto è dovuto al costo non ottimale dei componenti (-8%) e quanto al come lavoriamo con la manodopera interna (-2%).
Questo è importante perché mi mette nella condizione di dare delle priorità, di decidere con ordine da dove partire. In questo caso iniziando dagli acquisti si userà un Indicatore in cui per ogni componente verifico la differenza tra valore standard e quello effettivo. Successivamente si procede a ponderare i dati o sul totale della Distinta Base del prodotto considerato, o sui Volumi generali di acquisto a Conto Economico. Queste tecniche mi servono anche nel caso in cui si stia lavorando in termini di miglioramento sui costi standard stessi, non solo quando dobbiamo tenere controllato quanto divergono i costi effettivi dagli standard. Permette di evidenziare i progressi nella capacità di acquisto, oppure nell’ergonomia del lavoro. Praticamente è fondamentale che il metodo per migliorare sia strutturato in modo ben chiaro tra la causa e l’effetto a fronte di ogni misura adottata. Così facendo si evitano passi indietro dove è tutto ok e ci si focalizza solo con passi in avanti dove vi è maggior potenziale di miglioramento.
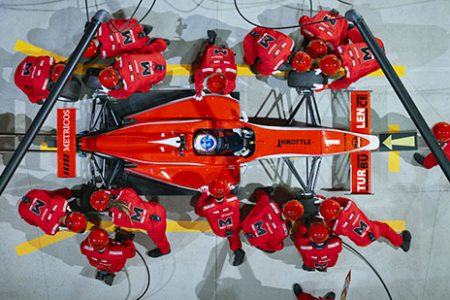
Per fare un esempio pratico, consideriamo lo sviluppo di una macchina di Formula Uno prima dell’inizio Campionato. Ci troviamo durante una sessione di test in cui portano i nuovi sviluppi tecnici da provare per decidere cosa approvare e quindi utilizzare nella prima gara del campionato in Australia. In particolare devono testare:
Hanno quattro giorni di test e gli ingegneri del motore, delle sospensioni e dell’aerodinamica vorrebbero testare le proprie soluzioni per tutti i giorni disponibili. Ma questo significherebbe che lavorando tutti simultaneamente, ogni volta che il pilota scende in pista avrà cose modificate da tutti e tre gli ingegneri, e quindi se va più veloce (o più lento) non si riuscirà a capire quanto dipenda da una o l’altra modifica. Diventa palese che i test devono essere pianificati presentando inizialmente la macchina in una configurazione “zero” di base, e poi fare le modifiche una alla volta per capire esattamente gli effetti legati a quella di turno. Le modifiche non devono essere cumulative, ma ogni volta apportate a partire dalla configurazione “zero”. Solo nell’ultima sessione si mettono assieme tutte le soluzioni risultate da sole le migliori, e si verifica l’insieme per la delibera finale. Fare in modo diverso significa non capire quali soluzioni siano veramente buone. Si fa solo confusione!
Quindi un uso corretto degli Indicatori di Efficienza permette un approccio orientato alle priorità vere e ai miglioramenti gestiti con metodo. Fa evitare sprechi di energie, di tempo, ma soprattutto scongiura confusione e contraddizioni negli interventi correttivi pianificati.
Se vedo tra DM e DL che sul Costo Variabile il DM incide l’80%, sarò orientato in una prima fase di concentrarmi su un miglioramento dei costi di acquisto delle materie prime o dei componenti. Procedo a ordinare i componenti per valore di acquisto decrescente mettendoci a fianco il potenziale miglioramento che potrei attendermi dopo considerazioni sui fornitori o sul tipo di merce. Ci si focalizza con un approccio in ABC per i saving più significativi in assoluto, e su ciascuno analizzo gli effetti se cambio fornitore, se cambio qualche specifica non vincolante per il progetto, oppure se a pari fornitore e componente mi concentro sulla trattativa contrattuale.
Valuto un cambiamento alla volta, come nei test di formula uno, non tutti e tre mescolati! Viene da sè che dato il costo attuale del componente, se una variazione sulle specifiche permette da sola di dimezzarne il valore (-50%), mentre la pura trattativa potrebbe dare un risparmio di -5% al max, e il cambio fornitore -8% al max, ci si concentra sulla prima attività senza cimentarsi simultaneamente anche sulle altre. Allo stesso modo sulla manodopera: lavoro sull’efficienza delle persone, sul costo orario delle retribuzioni oppure sul metodo e sulle attrezzature? Dipende: se vedo che sull’efficienza potrei ridurre il DM di -5% al max, sul costo orario del -2%, mentre con metodi più studiati e attrezzature più idonee posso ridurre del -20% i costi di manodopera, ovviamente mi concentro solo su quest’ultima area e lascio ad un secondo momento le altre. Infatti solo successivamente avrà senso dedicarsi all’efficienza, dopo che ho stabilito nuovi e migliori Tempi Assegnati alle fasi dei Cicli.
Abbiamo bisogno di tenere controllato sul periodo o sul singolo prodotto l’effettiva efficienza a consuntivo: Tempo impiegato effettivo rapportato al Tempo assegnato a Ciclo. Se il rapporto sarà 1, significa che produco come da aspettative, se sarà inferiore a 1 significa che ci impiego più tempo e il costo DL cresce con conseguente diminuzione della marginalità effettiva. Anche qui l’indicatore va impiegato per confrontare tra loro le performance di diversi periodi, oppure a pari periodo tra i diversi prodotti, o diversi reparti, o diverse operazioni. Lo scopo è orientarsi a capire dove le cose funzionano e dove no, per fare un piano mirato di azioni correttive sapendo dare le priorità giuste con ordine ed efficacia. Quindi avendo gli “zero” di riferimento dati dai Costi Standard sui componenti della Distinta Base e dai Tempi Assegnati previsti dai Cicli, con l’impiego di pochi Indicatori di misurazione riusciamo a:
A questo punto ci chiediamo se fatto questo lavorone in una PMI possiamo considerarci a cavallo. Risposta: l’esperienza sul campo dice “no” !
Quindi sapere i Costi e le Marginalità Effettive, usare i giusti Indicatori per misurare, è necessario ma non sufficiente. Non basta! Vediamo perché.
Conoscere i Costi Standard e saper misurare i Costi Effettivi per aumentare i Margini rappresenta senza ombra di dubbio un miglioramento significativo nella vita di una azienda PMI. L’esperienza sul campo però dice che se non si manda a regime un sistemico Controllo con idonei Indicatori, dopo un certo periodo si registrerà una deriva verso la situazione pre-intervento. Cioè se non ci mettiamo nella situazione di tenere la giusta tensione, inevitabilmente in tempi più o meno rapidi la “forza di gravità” spinge naturalmente alle inefficienze originarie.
Facciamo l’esempio di un atleta che si allena per due gare sui 5.000 metri piani. Diciamo che la prima cosa è sapere il tempo target per qualificarsi (…riferimento al Costo Standard) e quanto è oggi la sua attuale prestazione (…riferimento al Costo Effettivo). Poi con l’allenatore si definisce un programma di allenamento con degli step di miglioramento (riduzione del Costo Effettivo) che devono essere misurati col cronometro (riferimento agli Indicatori di Efficienza industriale). Ipotizziamo che si presenti alla prima gara allenato bene e che si classifichi secondo nella finale (un buon risultato anche se non è ancora primo!). Subito dopo continuerà ad allenarsi per la seconda gara in programma dopo un mese. Ma, supponiamo che questa volta lo faccia senza mai cronometrarsi ad ogni sessione di allenamento.
Secondo voi alla seconda gara si presenta in egual forma fisica della prima o addirittura meglio? Ci crederei se avesse continuato a cronometrarsi: infatti ripetendo gli allenamenti senza alcun Controllo Continuo delle prestazioni è impossibile o quantomeno difficilissimo mantenere o migliorare le prestazioni.
In azienda è necessario un acculturamento al Controllo di Gestione dei Costi da parte delle risorse coinvolte. Questo garantisce un meccanismo vivo che mantiene in forma l’azienda costruendole un differenziale competitivo rispetto la concorrenza giorno dopo giorno. Viceversa sarà come aver fatto uno scatto temporaneo davanti ai concorrenti, e poi piano piano rallentare nuovamente facendosi superare daccapo. Lo sforzo iniziale deve servire a cambiare i “metodi” decisionali, motivazionali e di pensiero. Questi devono permettere all’azienda non solo di raggiungere il primo target di progetto, ma anche di mantenere l’eccellenza raggiunta per il futuro, passo dopo passo.
Infatti, continuare a misurare le performance ti mette nelle condizioni nel prosieguo di tenere il sistema performante. Senza il “Continuo Controllo” successivo, qualsiasi ottimo risultato raggiunto è destinato a durare ben poco, poiché inevitabilmente col tempo si torna indietro. Purtroppo non succede mai che senza restare concentrati sul pezzo i risultati continuino ad arrivare spontaneamente!
State tranquilli: se non si ha la sensazione di tenere la fune in tensione, significa che non stiamo guadagnando terreno e che chiunque ci può emulare e superare in prestazione. Se invece stiamo tenendo vicino al “limite teorico migliore” i prezzi di acquisto, le efficienze di reparto, i metodi di lavoro, etc…, allora significa che siamo sulla strada giusta! La direzione maestra verso una eccellenza in continua crescita. Così facendo risulteremo fortemente competitivi sul mercato e nel contempo difficilmente aggredibili dai concorrenti. Per di più alziamo le barriere all’entrata nel business da parte di potenziali nuovi concorrenti, proteggendo meglio la propria posizione competitiva.
Queste considerazioni sono particolarmente vere nelle PMI. Mentre nelle Medie-Grandi Imprese la loro dimensione da sola rende quanto detto sin qui, talmente necessario che risulta spesso scontato. Tuttavia il rischio di non dare “Continuità” al Controllo è sempre dietro all’angolo, grande o piccola sia l’impresa in oggetto. In questo senso il ruolo del Top Management è determinante nella misura in cui sa trasmettere convinzione o meno sull’azione di Controllo e del suo valore strategico. Spendere soldi per consulenti ed energie interne per abbassare i Costi di Produzione e non dare seguito al loro Controllo Continuo successivo, significa un miglioramento temporaneo con effetti benefici limitati nel tempo.
Consideriamo un Progetto aziendale di Riduzione Sprechi con un gruppo di lavoro Kaizen, oppure un Progetto di “Aumento delle Efficienze” con Metodisti ed esperti di Lean Manufacturing (tecniche Sigma 6), o ancora un progetto di Cost Reduction con esperti nel settore degli acquisti.
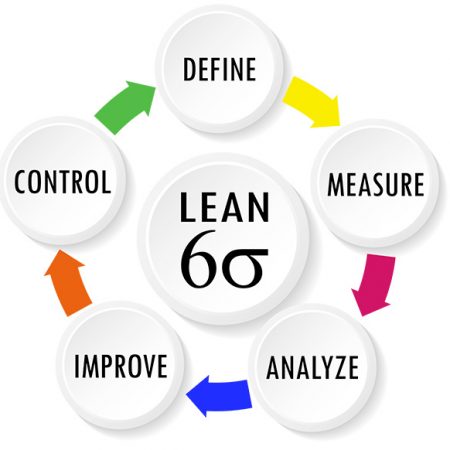
Questi Progetti garantiranno subito ottimi risultati. Ma si corre seriamente il rischio che siano a breve termine se i manager preposti interni all’azienda non sentono un vero Commitment verso i valori del Continuo Controllo. Devono essere convinti del suo significato strategico competitivo e della sua importanza.
Quindi, dopo aver migliorato i costi, imparare a controllare e misurare con metodo continuo le performance di produzione è basilare per fare un lavoro che aiuti l’azienda non solo oggi, ma anche e soprattutto domani.
Un giorno durante una lezione del corso di Gestione Aziendale (Politecnico di Milano) il Professore si interruppe all’improvviso davanti ai suoi circa 600 studenti che prendevano copiosi appunti su formule, matrici e algoritmi. Ci guardò in silenzio per 6 eterni secondi tanto da farci tutti alzare gli occhi per vedere cosa stesse capitando di strano da interromperlo. Con nostro stupore tutto sembrava assolutamente normale, senonchè con sguardo di sfida ci chiese: “ma voi vi sentite pronti per affrontare il mondo reale delle aziende con i problemi che vi metteranno sul tavolo da risolvere?” Altri 8 secondi di silenzio (stavolta carico di imbarazzo latente) e ripetè con forza la domanda.
A quel punto i più arditi iniziarono a ruota a rispondere più o meno cosi: “Si, ci sentiamo pronti perché per ogni problema possibile voi professori ci state attrezzando di modelli di analisi e di decisione che permettono di superare qualunque ostacolo….”. Più che per convinzione solida e fondata era un tipo di risposta per deduzione logica, cioè a noi sembrava che non potesse essere altro che così! Per di più, lasciando spazio al dibattito c’era chi snocciolava la infinita quantità di tecniche manageriali supportate da raffinata matematica lineare e non, con condimento di numeri immaginari, vettori e matrici, come per dire “accidenti! …. usciamo attrezzati per ogni evenienza e nulla ci troverà impreparati da metterci in difficoltà!”. Quando studiavamo Casi Aziendali realmente accaduti e analizzavamo con quali strumenti e tecniche erano stati brillantemente gestiti, ci sembrava tutto facile, ….scontato, sempre con una soluzione razionale.
Quel professore quel giorno si rese conto che stavamo crescendo dentro questa bolla illusoria e con voce tranquilla ci segò le gambette con un sonoro: “Siete degli illusi, vi risveglierete macinati come ragù in macelleria e ben che vi vada vi terranno per fare fotocopie….”.
Ok, dopo la sparata ad effetto (con risate e scambi di battutacce da cabaret spicciolo) riprese un tono accademico e ci spiegò che la scuola (l’università…) ci dà sì gli strumenti, ci spiega come usarli e a cosa servono, ma da qui a trovarsi davanti a un motore che non va in moto e sapere dove mettere le mani ce ne passa! Anzi alla fine ci ha quasi convinto che quello che si studiava era già superato, e che ogni volta che in passato si è risolto un grosso problema nel mondo reale è sempre stato con metodi e strumenti che fino a quel momento non esistevano.
Quindi dovevamo prendere da quelle lezioni solo lo stimolo di come dobbiamo tenere la mente aperta e modificare, adattare di volta in volta le possibili soluzioni interagendo con un ambiente che muta continuamente. Ci ha tolto le nostre miopi sicurezze, ed era quello che voleva ottenere in quanto lo considerava un requisito fondamentale per prepararci a quello che ci aspettava fuori di lì. Lezione che da sola ricordo tra le altre 1000 e che mi è servita più di tutte e altre! Quel pomeriggio siamo usciti dall’aula tutti mogi mogi, ma più realisti e consapevoli.
Perché vi ho tediato con questo episodietto universitario? Perché in azienda succedono proprio le dinamiche espresse dal Professore: tutti sanno proporre varie tecniche molto valide e utili, come il Kaizen, il Sigma6, la Lean Manufacturing, tecniche di Tempi&Metodi, studi di ergonomia, Analisi Valore, strategie di acquisto, tecniche Make or Buy, ….e cosi via. Molti professionisti sono anche in gamba nell’implementarle, nel raggiungere risultati significativi, e anche a misurarli. Anzi: tutto ciò è assolutamente necessario, ma purtroppo non basta, ……sarebbe troppo facile!
Significherebbe che basta pagare i migliori consulenti e il gioco è fatto. Una azienda ha soldi da spendere e automaticamente diventerà competitiva. Purtroppo (e per fortuna!) la cosa difficile e che fa la selezione è invece far diventare il cambiamento strutturale nella cultura interna dell’azienda. Se i risultati persistono solo fino a quando ci sono consulenti esterni che spingono, siamo nella norma di una attività apri e chiudi ritrovandosi poi punto a capo, anzi talvolta peggio perché pensiamo di essere a posto anche per il futuro mentre non lo siamo.
Il difficile è normalizzare internamente un nuovo livello culturale di Controllo di Gestione, procurarsi di misurare (necessario ma non sufficiente) ma soprattutto farlo con regolarità rendendolo prassi acquisita che permetta il “Miglioramento Continuo” (necessario e stavolta sufficiente per garantirsi la competitività richiesta).
Questo Cambiamento Interno è veramente delicato e difficile perché parte dal grado di convinzione del Top Management, non solo dalla bravura dei consulenti. Richiede perseveranza a medio lungo termine, con grossi sforzi sin dall’inizio e con risultati lenti seppur i più preziosi che mai. Se si riesce ad andare oltre alle tecniche applicate e ai risultati di breve periodo, è molto probabile che verranno trovate soluzioni creative con una certa naturalezza, altrimenti restano parentesi che danno benefici temporanei. L’azienda è fatta di persone, e alla fine sono queste che faranno la differenza, al di la della tecnica X o dello strumento Y di turno.
In sintesi, siamo arrivati a capire che è importante:
Quindi Misurare è necessario ma non sufficiente se non diventa Controllo e Miglioramento Continuo assorbito nella Cultura Interna Aziendale. Si parla di Valori dell’azienda che il cliente percepisce e “compra” nel servizio o prodotto che gli vendiamo. Se si arriva a questo, il mercato ti riconosce nel Prezzo non solo quello che vede e tocca con mano. Il Cliente comincia a riconoscere nel prezzo anche quei valori che inducono alla fiducia, alla fedeltà, e ad un riconoscimento di eccellenza rispetto i concorrenti. Si passa dal puro commerciare merce a peso, all’offrire Soluzioni e Valori.
E-mail: info@competitionsrl.it
Sede legale: Via degli Olivi 6/A, 31033 Castelfranco Veneto (TV)
Sede operativa: Via Trieste 17, 30027 San Donà di Piave (VE)
Telefono: +39 3381437655
P. IVA: 04971220266
Sito web realizzato da PRM Web Design